
پایان چکهای کاغذی ؛ چک الکترونیک چیست؟
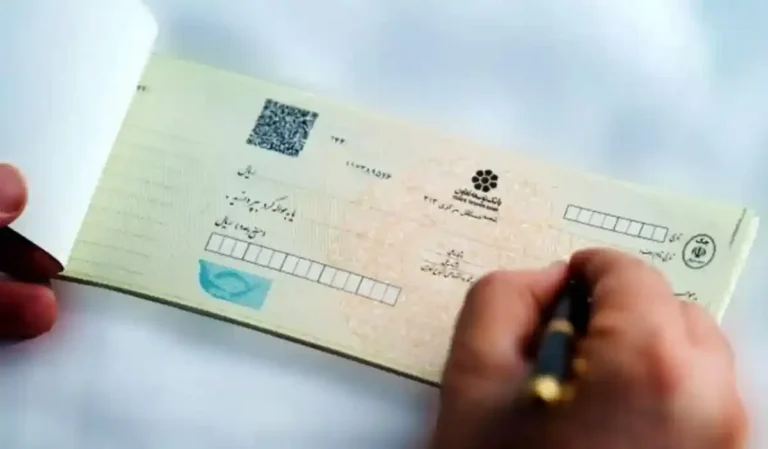
چکهای کاغذی که سالها یکی از مهمترین ابزارهای پرداخت و تسویه در معاملات روزمره و تجاری بودهاند، حالا در آستانه یک تغییر جدی قرار گرفتهاند.
تبدیل چک کاغذی به چک الکترونیک
بر اساس برنامههای اعلامشده، بانک مرکزی در حال توسعه زیرساختهای چک الکترونیکی است و روند استفاده از چکهای کاغذی قرار است بهتدریج محدودتر شود.
نکته مهم این است که این تغییر قرار نیست ناگهانی اتفاق بیفتد. شبکه بانکی در یک دوره انتقال قرار دارد و همزمان با توسعه خدمات دیجیتال، استفاده از چک الکترونیکی نیز با سرعت بیشتری در حال افزایش است.
چه تغییری برای چکهای کاغذی در راه است؟
طبق برنامه هفتم پیشرفت، بانک مرکزی موظف شده زیرساختهای لازم برای توسعه چک الکترونیکی را فراهم کند.
در همین چارچوب، روند استفاده از چکهای سنتی بهتدریج کاهش پیدا میکند و بانکها باید امکان صدور و انتقال چک در بستر دیجیتال را گسترش دهند.
به این ترتیب، مسیر آینده چک در ایران بیشتر به سمت خدمات غیرکاغذی خواهد رفت.
استقبال از چک الکترونیک چقدر افزایش یافته است؟
آمارهای منتشرشده نشان میدهد استفاده از چک الکترونیکی در مدت کوتاهی رشد قابل توجهی داشته است.
در چهار ماه نخست سال ۱۴۰۵، تعداد چکهای الکترونیکی صادرشده نسبت به مدت مشابه سال قبل حدود ۲۶۲ درصد افزایش یافته است.
این رشد نشان میدهد بخشی از مشتریان شبکه بانکی از حالا به سمت استفاده از نسخه دیجیتال چک حرکت کردهاند.
چک الکترونیک چیست؟

چک الکترونیکی همان کارکرد اصلی چک را دارد، اما دیگر برگه فیزیکی میان صادرکننده و دریافتکننده جابهجا نمیشود.
اطلاعات مربوط به صدور، انتقال و دریافت چک در بستر بانکی ثبت میشود و امکان رهگیری آن نیز افزایش پیدا میکند.
در نتیجه بخش مهمی از فرآیندهایی که قبلاً با برگه کاغذی انجام میشد، به شکل دیجیتال انجام خواهد شد.
سامانه چکاد چه نقشی دارد؟
یکی از زیرساختهای اصلی چک الکترونیکی، سامانه «چکاد» است.
این سامانه با هدف ارائه خدمات مربوط به چک امن دیجیتال طراحی شده و بانکها بهتدریج خدمات مرتبط با آن را در اختیار مشتریان قرار دادهاند.
از طریق این ساختار، صدور و انتقال چک میتواند بدون نیاز به برگه کاغذی انجام شود.
چرا چک کاغذی در حال کنار رفتن است؟
یکی از دلایل اصلی حرکت به سمت چک دیجیتال، افزایش شفافیت و امکان رهگیری بهتر تراکنشهاست.
در چک کاغذی مشکلاتی مانند مفقود شدن، آسیب دیدن یا جعل برگه وجود دارد.
در مقابل، ثبت الکترونیکی اطلاعات میتواند بخشی از این مشکلات را کاهش دهد و سوابق مربوط به چک را به شکل دقیقتری در شبکه بانکی نگهداری کند.
دارندگان دستهچک باید نگران باشند؟
فعلاً جای نگرانی برای دارندگان دستهچکهای فعلی وجود ندارد.
روند تغییر تدریجی است و جزئیات نحوه اجرای نهایی آن باید از سوی بانک مرکزی و شبکه بانکی اعلام شود.
بنابراین دارندگان دستهچک نباید صرفاً بر اساس تیترهای خبری درباره اعتبار برگههای موجود تصمیم بگیرند.
ملاک اصلی، بخشنامهها و دستورالعملهای رسمی بانک مرکزی خواهد بود.
آیا چکهای فعلی ناگهان بیاعتبار میشوند؟
خیر، آنچه اعلام شده مربوط به یک فرآیند تدریجی است.
اینکه دستهچکهای موجود تا چه زمانی قابل استفاده باشند و نحوه گذار کامل به چک الکترونیکی چگونه انجام شود، باید در دستورالعملهای اجرایی مشخص شود.
به همین دلیل، هرگونه تغییر نهایی باید از مسیر رسمی اطلاعرسانی شود.
شبکه بانکی به سمت چک کاملاً دیجیتال میرود
رشد سریع استفاده از چک الکترونیکی نشان میدهد بانکها و مشتریان در حال سازگار شدن با این تغییر هستند.
با گسترش سامانههای دیجیتال، انتظار میرود بخش بیشتری از فرآیند صدور و انتقال چک بدون کاغذ انجام شود.
این تغییر میتواند یکی از بزرگترین تحولات نظام پرداخت بانکی در سالهای آینده باشد.
تغییری که آرامآرام خودش را نشان میدهد
چک کاغذی هنوز از نظام بانکی حذف نشده، اما مسیر تغییر آن مشخص شده است.
افزایش چندبرابری استفاده از چک الکترونیکی و توسعه سامانههای مربوط به آن نشان میدهد شبکه بانکی در حال حرکت به سمت مدل جدیدی است.
بنابراین دارندگان دستهچک در ماهها و سالهای آینده بیش از گذشته با خدمات دیجیتال مرتبط با چک روبهرو خواهند شد.
منابع:
همشهری آنلاین
بانک مرکزی جمهوری اسلامی ایران